 abacova
Los cuatro números que merece la pena mirar una vez al mes
Casi todo el mundo tiene una relación intermitente con sus cuentas. Hay una semana de entusiasmo, una hoja de cálculo nueva con pestañas por meses, y luego el silencio hasta que algo obliga a mirar: un cargo que no se esperaba, una nómina que no llega a fin de mes, una compra grande.
El problema rara vez es la falta de datos. El banco los tiene todos. El problema es que mirar "todo" cansa, y lo que cansa se abandona.
La alternativa no es mirar más, sino mirar menos cosas y con regularidad. Una vez al mes, estos cuatro números responden a casi todas las preguntas que importan.
1. Patrimonio neto: la dirección, no la cifra
El patrimonio neto es lo que tienes menos lo que debes: el dinero en cuentas, lo que valen tus inversiones y bienes, menos hipotecas, tarjetas y préstamos.
La cifra en sí dice poco. Depende de la edad, de si acabas de comprar una casa, de mil cosas. Lo que dice mucho es la dirección. Si el patrimonio neto sube de un mes a otro, aunque sea poco, las cosas van en el sentido correcto. Si baja varios meses seguidos, hay algo que entender, aunque cada mes por separado parezca normal.
Por eso conviene mirarlo siempre de la misma forma y el mismo día del mes. Un número aislado es una foto; doce números seguidos son una tendencia.
2. El flujo del mes: ingresos menos gastos
La segunda pregunta es la más simple y la que más se evita: el mes pasado, ¿entró más dinero del que salió?
Ingresos menos gastos. Un solo número, positivo o negativo. No explica por qué, pero dice si hace falta buscar un porqué.
Como referencia, y solo como referencia: según Eurostat, la tasa de ahorro de los hogares de la zona euro fue del 14,3 % en el primer trimestre de 2026. Es una media de toda la economía, no una meta personal, y las situaciones individuales varían muchísimo. Pero ayuda a recordar que un mes con flujo cero o negativo no es lo normal.
3. Tus dos o tres categorías más grandes
Aquí es donde la mayoría de los presupuestos se pierden: veinte categorías, cada una con su cifra, y ninguna conclusión.
El gasto no se reparte de forma uniforme. En casi todos los hogares se concentra en unas pocas partidas: la vivienda, la comida, el transporte, quizá una más. Mirar solo las dos o tres mayores es suficiente para ver si algo se ha movido, y es ahí donde cualquier cambio tiene efecto de verdad. Recortar un 10 % en una categoría pequeña se nota poco; un 10 % en la mayor, sí.
La pregunta útil no es "¿cuánto gasté en cada cosa?", sino "¿alguna de las grandes ha cambiado respecto al mes anterior?".
4. El efectivo que queda tras lo ya comprometido
Este es el número que casi nadie calcula, y probablemente el más importante.
El saldo de la cuenta engaña. Si hoy tienes 2.000 € pero el día 1 pagas el alquiler, el seguro del coche vence la semana siguiente y hay tres suscripciones que se cobran solas, tu colchón real no es de 2.000 €. Es lo que queda después.
Ese colchón es lo que te permite absorber un imprevisto sin tirar de la tarjeta. Y no es un problema menor: según Eurostat, en 2024 el 30 % de la población de la UE decía no poder hacer frente a un gasto imprevisto.
Calcularlo no tiene misterio: saldo disponible menos los pagos que ya sabes que llegan antes del próximo ingreso.
Cómo lo hace abacova
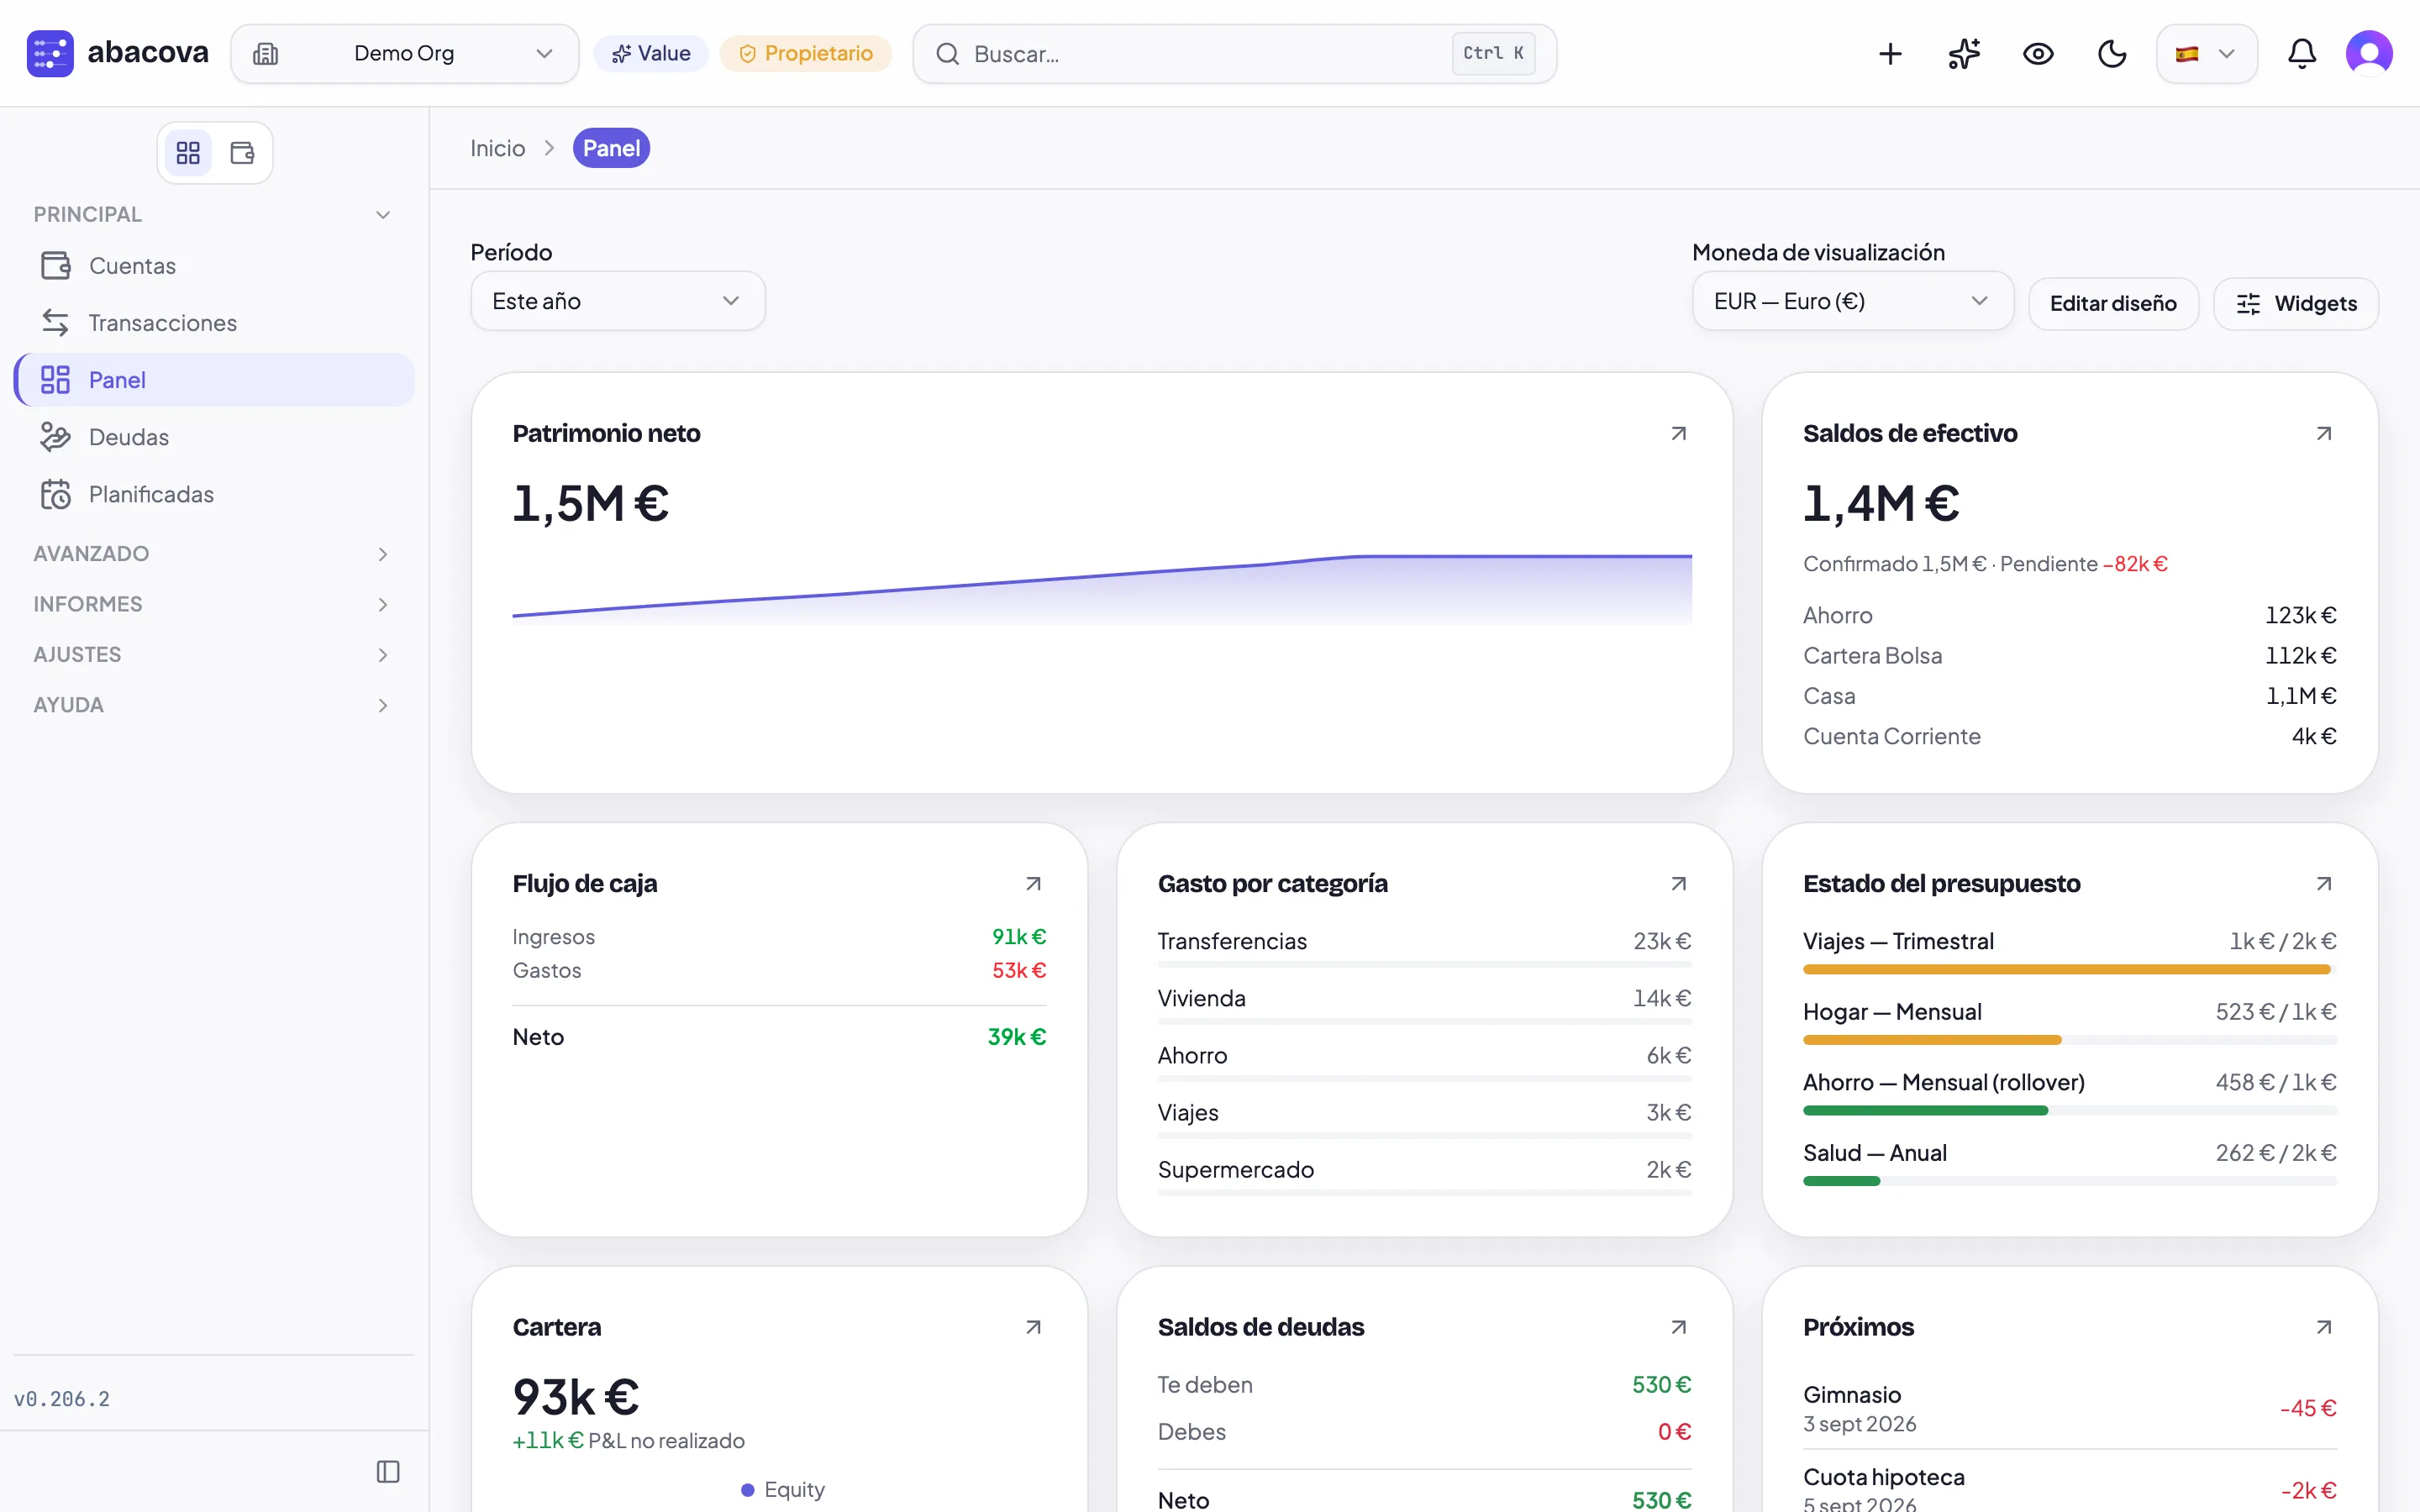
En la versión web de abacova, el panel reúne estos cuatro números en una sola pantalla:
- Patrimonio neto, en la moneda que elijas para ver los totales. Si algún saldo no se puede convertir, lo dice, en lugar de mostrar un total incorrecto.
- Flujo de caja, con ingresos, gastos y el neto del periodo.
- Gasto por categoría, para ver de un vistazo dónde se concentra.
- Saldos de tus cuentas y próximos movimientos, que salen de las transacciones planificadas que hayas configurado: el alquiler, la nómina, las suscripciones.
Un matiz honesto: abacova no detecta las suscripciones ni los cargos recurrentes por su cuenta. Los pagos que se repiten se dan de alta a mano como transacciones planificadas, una vez. A partir de ahí aparecen en los próximos movimientos y en la previsión de flujo de caja.
El panel tiene un selector de periodo. Eliges "Mes pasado" y los widgets se ajustan a ese mes. Puedes ocultar los que no uses y reordenar el resto, de forma que lo primero que veas sea exactamente lo que quieres revisar.
Diez minutos, el mismo día de cada mes
Nada de esto requiere disciplina heroica. Requiere un hueco fijo: el primer domingo del mes, el día después de cobrar, lo que sea más fácil de recordar.
Cuatro números, anotados o simplemente mirados, siempre en el mismo orden. Al cabo de unos meses dejan de ser cifras sueltas y empiezan a contar una historia, y esa historia es la que permite decidir con calma en lugar de reaccionar con prisa.
Lo difícil nunca fue calcularlo. Lo difícil es mirarlo.